
相続人申告登記とは
相続人申告登記について
相続人申告登記は、相続登記の申請義務化に伴い、創設された制度です。
相続登記を申請しようとする場合、被相続人の出生から死亡に至るまでの戸除籍謄本などの書類を収集して、法定相続人の範囲や法定相続分の割合を確定する必要があります。
“なかなか協議が整わない“などで、期限内(3年以内)に相続登記の申請をすることが難しい場合に、簡易に相続登記の申請義務を履行することができるようにする仕組みとして、「相続人申告登記」が新たに設けられました。
なお、相続人申告登記は、簡易に義務を履行することができる一方で、以下のような留意点があるため、直ちに遺産分割や相続登記の申請をすることが難しい場合などに、義務を果たすために利用いただくことが想定されます。
〇 不動産についての権利関係を公示するものではないため、相続した不動産を売却したり、抵当権の設定をしたりするような場合には、別途、相続登記の申請をする必要がある
〇 遺産分割に基づく相続登記の申請義務を履行することはできない
申出手続
1 手続の概要
必要な戸籍の証明書(戸除籍謄本等)等を添付して、自らが登記記録上の所有者の相続人であること等を期限内(3年以内)に登記官(不動産を管轄する法務局)に申し出ることで、義務を履行することができます。登記官は、所要の審査をした上で、申出をした相続人の氏名・住所等を職権で登記に付記します。
手続の基本的な流れは相続登記の申請と同様ですが、以下のような特徴があります。
- 特定の相続人が単独で申出可(他の相続人の分も含めた代理申出も可)
- 申出手続(オンラインでも可)において、押印・電子署名は不要
- 法定相続人の範囲・法定相続分の割合の確定が不要(提出書類も少ない)
- 登録免許税がかからない
2 基本的な提出書類
(1)申出書
(2)申出人が登記記録上の所有者の相続人であることが分かる戸籍の証明書(戸除籍謄本等)または、法定相続情報一覧図
(3)申出人の住所を証する情報(代理人が手続を行う場合のみ)
(4)委任状(被相続人(亡くなった方)の本籍が登記記録上の住所と異なる場合のみ)
(5)被相続人が登記名義人(登記記録上の所有者)であることが分かる、被相続人の本籍の記載のある住民票の除票又は戸籍の表示の記載のある戸籍の附票の写し等
3 必要となる戸籍関係書類の例・申出書の記載例
①【登記記録上の所有者が亡くなり、その子において、相続人申告登記の申出を行う場合】
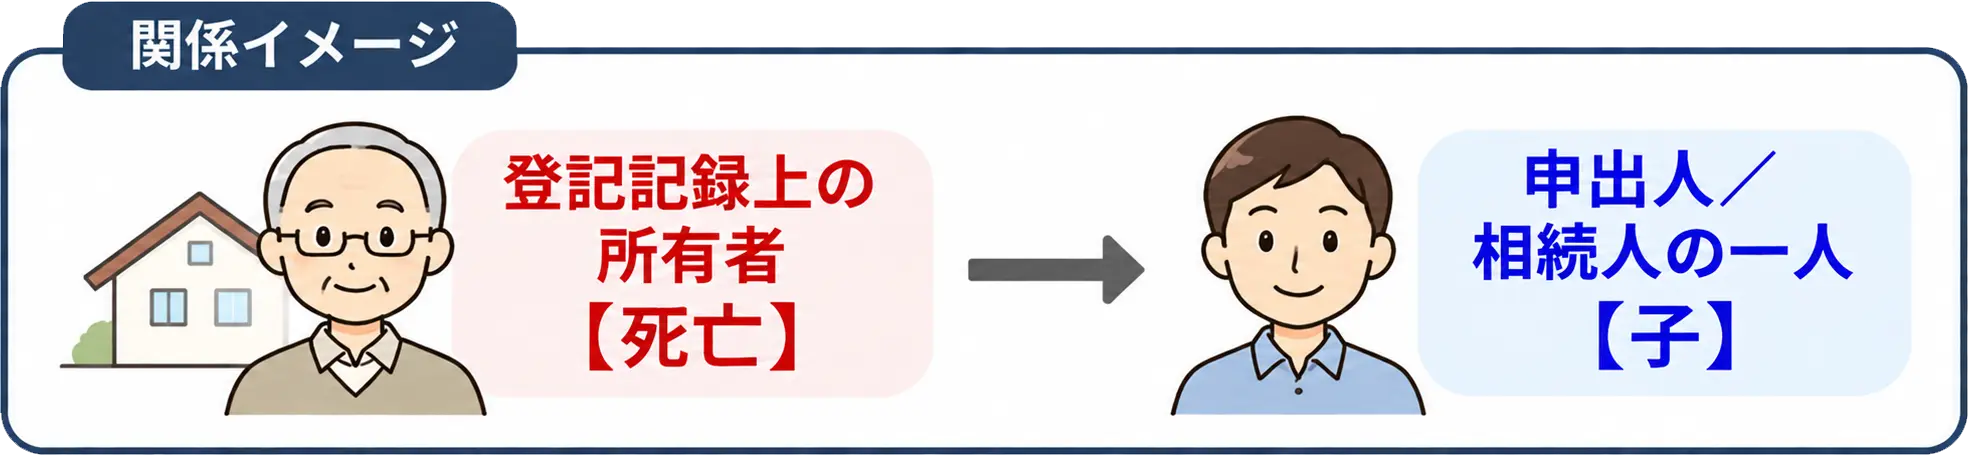
(1)被相続人(亡くなった方)の死亡した日が分かる戸籍の証明書(戸除籍謄本等)、
(2)申出人が被相続人の子であることが分かる戸籍の証明書、
(3)被相続人の死亡した日以後に発行された申出人についての戸籍の証明書が必要になります。
1通の証明書で(1)~(3)を満たす場合には、その証明書の添付で足ります。
例えば、1通の証明書に被相続人の死亡した日が記載され、かつ、申出人が被相続人の子として記載されている場合(申出人につきその戸籍から除籍された旨の記載があるものを除く。)には、その証明書の添付で足ります。
②【登記記録上の所有者が亡くなり、その配偶者において、相続人申告登記の申出を行う場合】
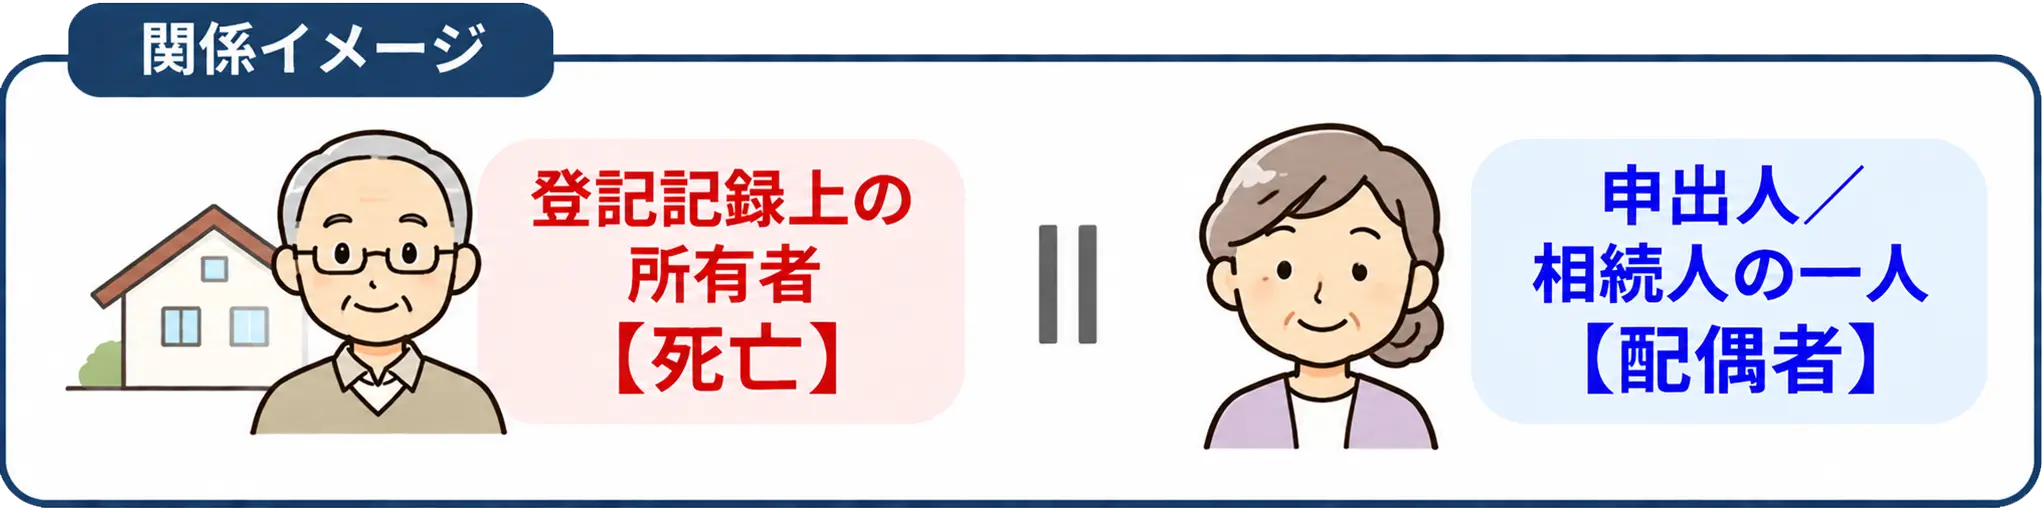
被相続人(亡くなった方)の死亡した日及び申出人が被相続人の配偶者であることが分かる戸籍の証明書(戸除籍謄本等)が必要になります。
③【登記記録上の所有者が亡くなり、その配偶者と子において、相続人申告登記の申出を一括で行う場合】
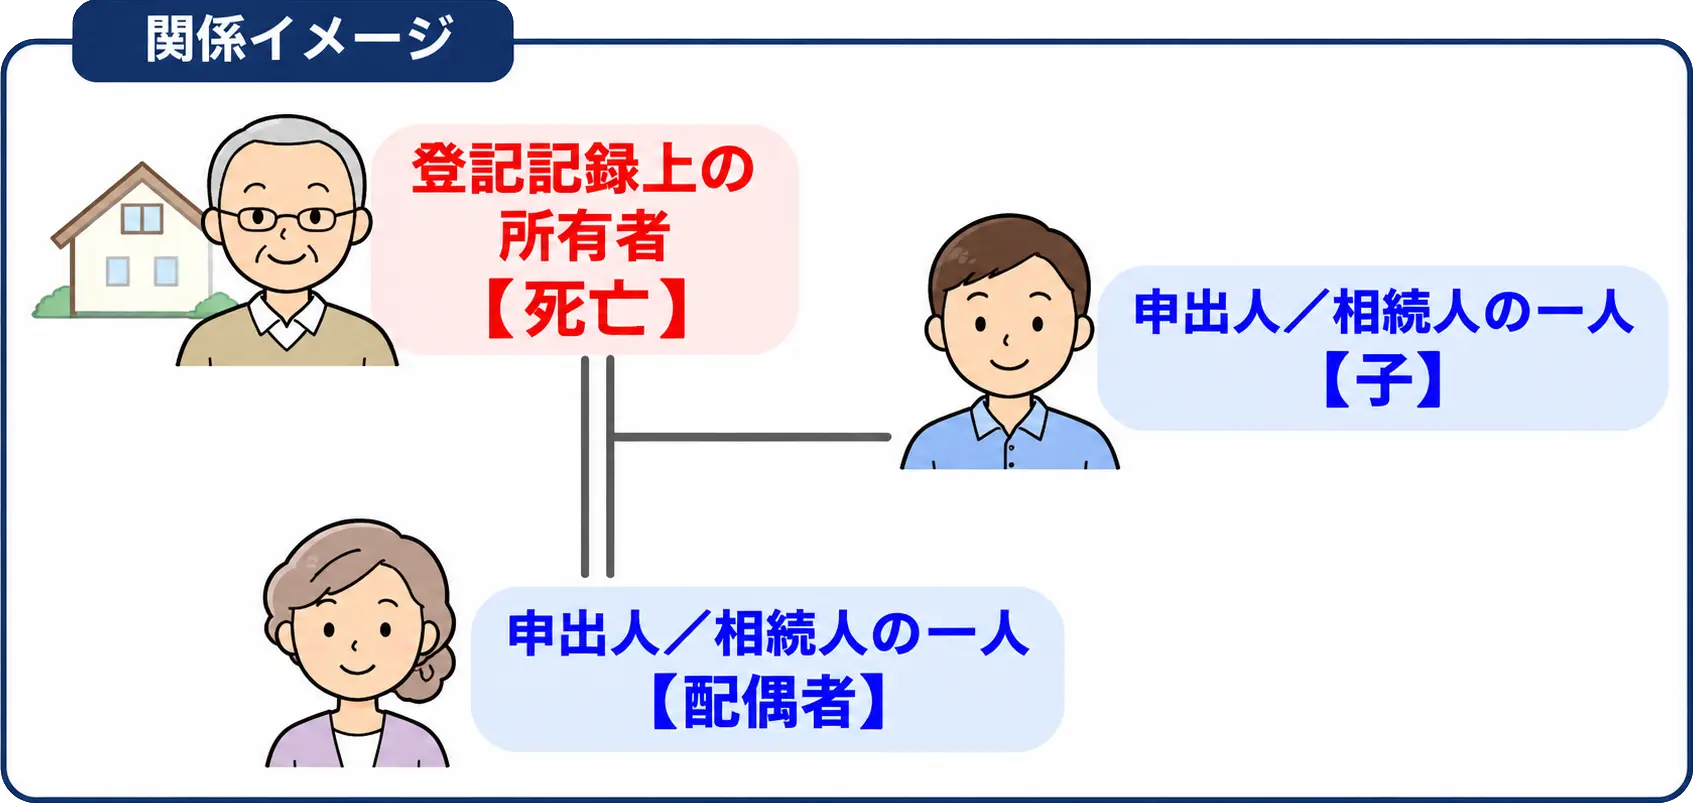
(1)被相続人(亡くなった方)の死亡した日及び申出人(配偶者)が被相続人の配偶者であることが分かる戸籍の証明書(戸除籍謄本等) (2)申出人(子)が被相続人の子であることが分かる戸籍の証明書
(3)被相続人の死亡した日以後に発行された申出人(子)についての戸籍の証明書が必要になります。
1通の証明書で(1)~(3)を満たす場合には、その証明書の添付で足ります。
例えば、1通の証明書に被相続人の死亡した日が記載され、かつ、申出人(配偶者)が被相続人の配偶者として、申出人(子)が被相続人の子として記載されている場合(申出人につきその戸籍から除籍された旨の記載があるものを除く。)には、その証明書の添付で足ります。
④【登記記録上の所有者が亡くなり、その親において、相続人申告登記の申出を行う場合】
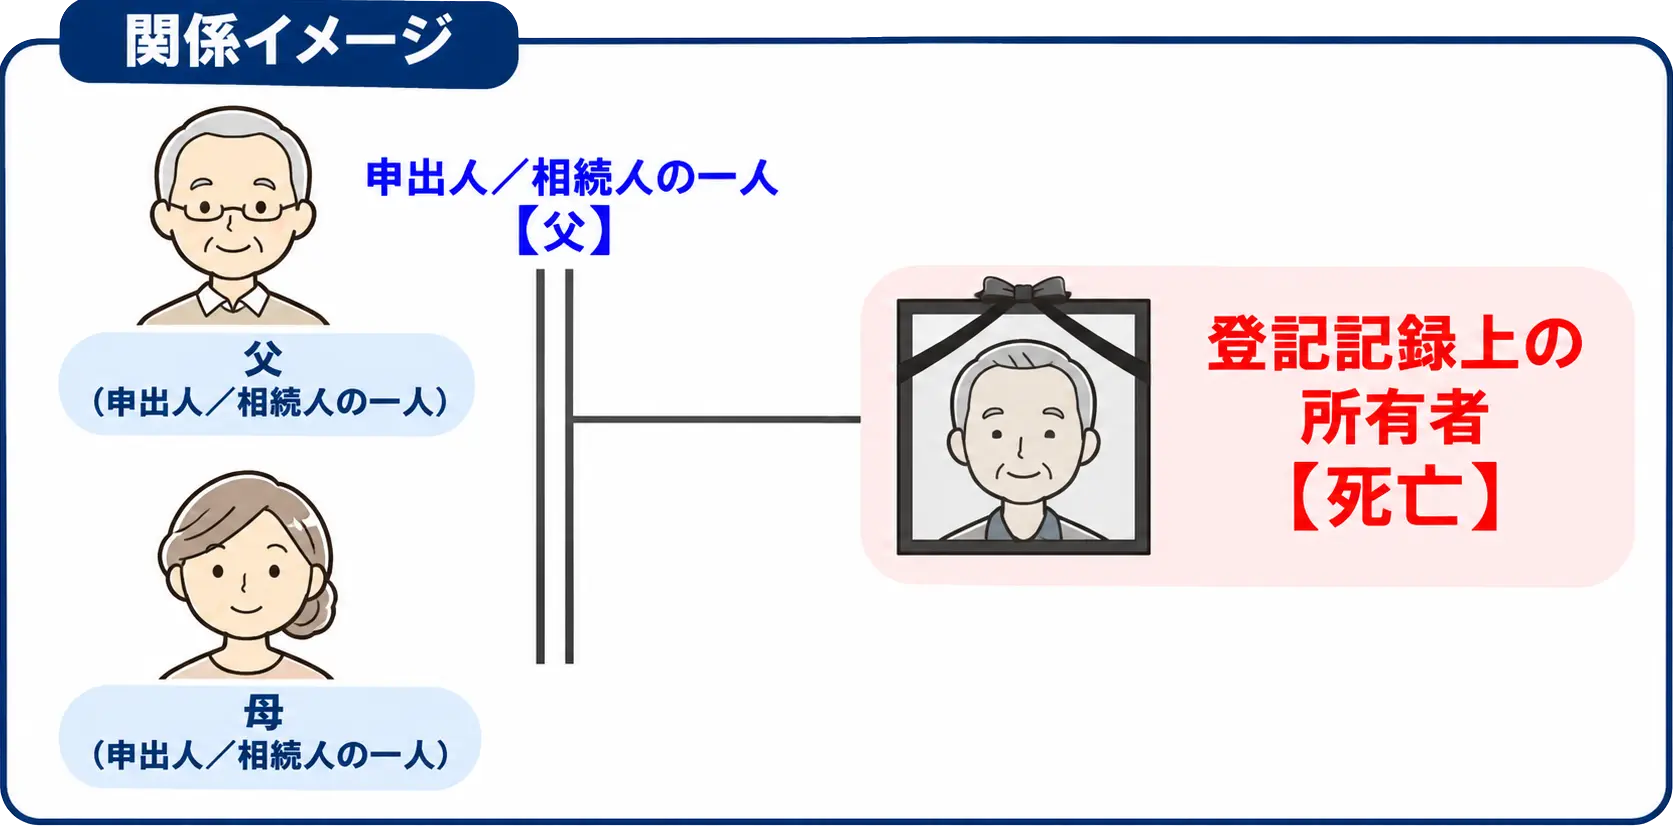
一般的に、
(1)申出人が被相続人(亡くなった方)の親であること及び被相続人に子がないことが分かる戸籍の証明書(被相続人の出生から死亡までの全ての戸除籍謄本等)、
(2)被相続人の死亡した日以後に発行された申出人についての戸籍の証明書が必要になります。
1通の証明書で(1)・(2)を満たす場合には、その証明書の添付で足ります。
なお、被相続人に子がいたが、被相続人の死亡前に死亡した場合には、その子に子がないことが分かる戸籍の証明書(その子の出生から死亡までの全ての戸籍の証明書)が別途必要となる場合があります。
⑤【登記記録上の所有者が亡くなり、その兄弟姉妹において、相続人申告登記の申出を行う場合】
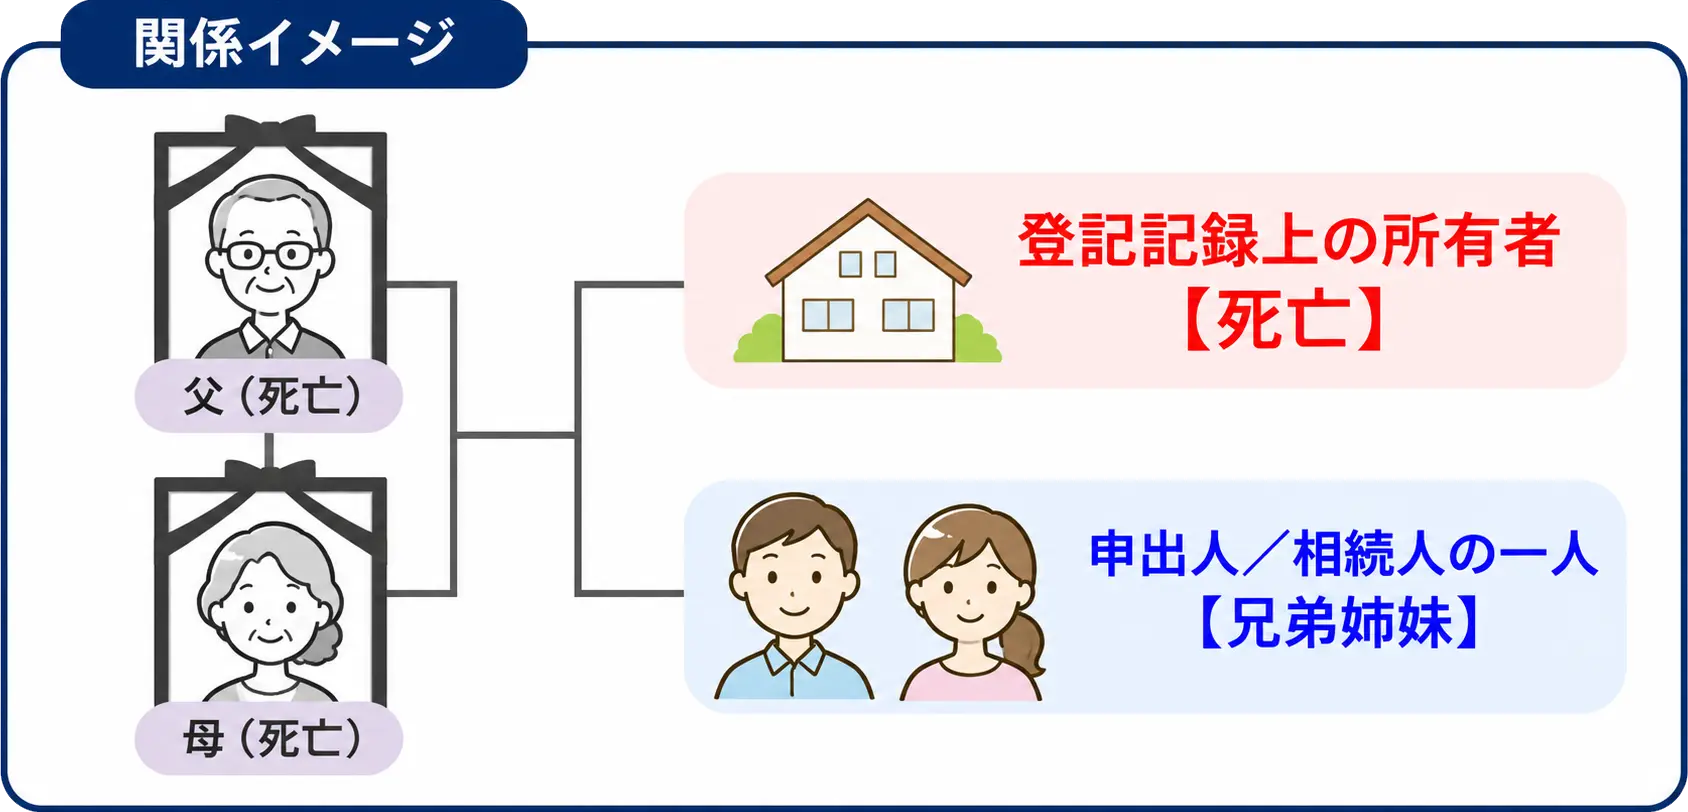
一般的に、
(1)申出人が被相続人(亡くなった方)の兄弟姉妹であること及び被相続人に子がないことが分かる戸籍の証明書(被相続人の出生から死亡までの全ての戸除籍謄本等)、
(2)被相続人の死亡前に被相続人の直系尊属(父母、祖父母等)が死亡していることが分かる戸籍の証明書、
(3)被相続人の死亡した日以後に発行された申出人についての戸籍の証明書が必要になります。
(1)~(3)で重複するものがある場合には、重ねて同じものを添付する必要はありません。
なお、被相続人に子がいたが、その子が被相続人の死亡前に死亡している場合には、その子に子がないことが分かる戸籍の証明書(その子の出生から死亡までの全ての戸籍の証明書)が別途必要となる場合があります。
⑥【登記記録上の所有者(A)が亡くなって、その子(第一次相続人/Bら)が相続人となる
→Bが亡くなってその子(第二次相続人/Cら)及び配偶者が相続人となる
→Cにおいて、相続人申告登記の申出を行う場合】
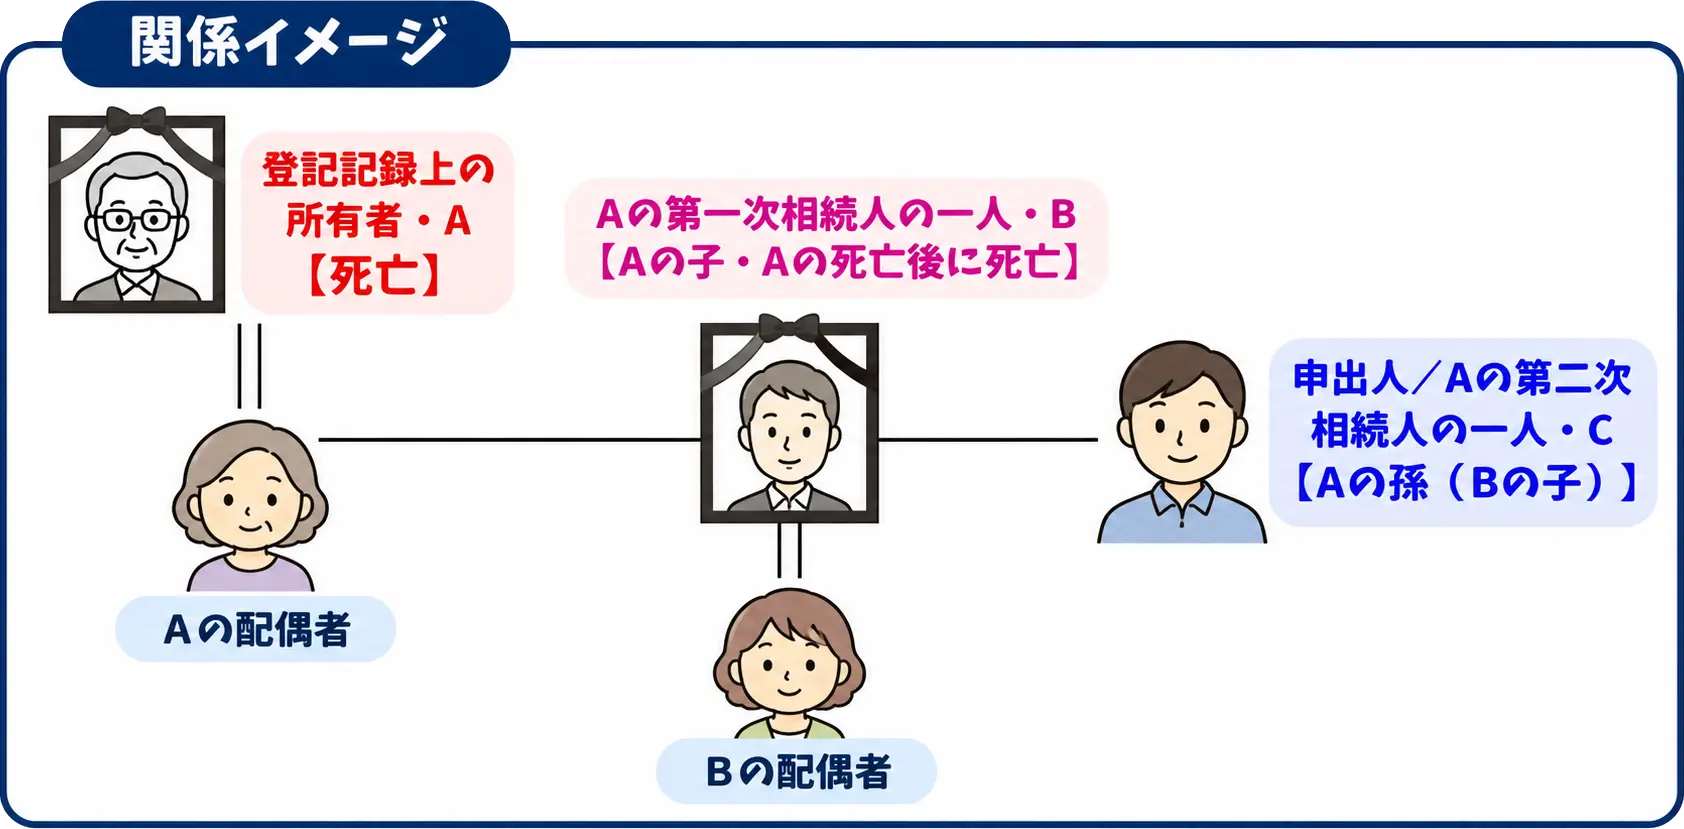
一般的に、
(1)登記記録上の所有者である被相続人(亡くなった方)Aの死亡した日が分かる戸籍の証明書(戸除籍謄本等)、
(2)第一次相続人Bが被相続人の子であることが分かる戸籍の証明書、
(3)第一次相続人Bの死亡した日が分かる戸籍の証明書、
(4)申出人Cが第一次相続人Bの子であることが分かる戸籍の証明書、
(5)第一次相続人Bの死亡した日以後に発行された申出人Cについての戸籍の証明書が必要になります。
(1)~(5)で重複するものがある場合には、重ねて同じものを添付する必要はありません。
⑦【登記記録上の所有者(A)が亡くなって、その配偶者(第一次相続人/B)と子(第一次相続人/Xら)が相続人となる
→Bが亡くなってその子(第二次相続人/Xら)が相続人となる
→Xにおいて、相続人申告登記の申出を行う場合(申出人Xが登記名義人の第一次相続人かつ第二次相続人のケース)】
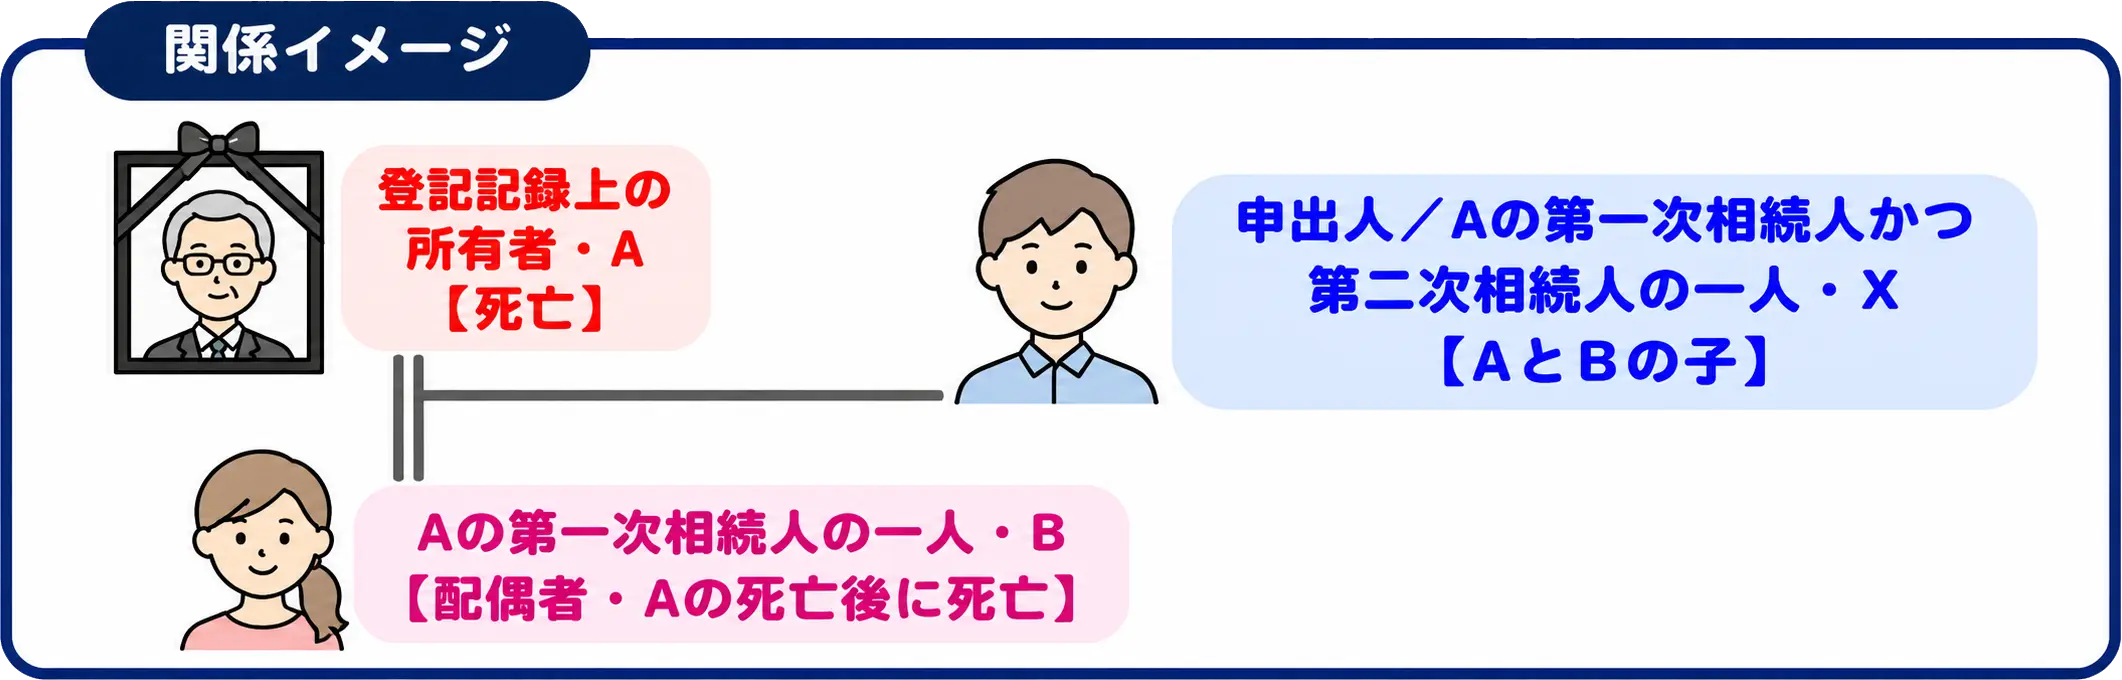
一般的に、
(1)登記記録上の所有者である被相続人(亡くなった方)の死亡した日が分かる戸籍の証明書(戸除籍謄本等)、
(2)第一次相続人Bが被相続人の配偶者であり、かつ、申出人Xが被相続人の子であることが分かる戸籍の証明書、
(3)第一次相続人Bの死亡した日が分かる戸籍の証明書、
(4)申出人Xが第一次相続人Bの子であることが分かる戸籍の証明書、
(5)第一次相続人Bの死亡した日以後に発行された申出人Xについての戸籍の証明書が必要になります。
(1)~(5)で重複するものがある場合には、重ねて同じものを添付する必要はありません。
⑧【相続人申告登記の申出をした後、氏名や住所に変更があった場合】
相続人申告登記の完了後、申出人の住所等に変更があった場合には、その旨の申出をすることで、登記記録に変更を反映させることができます。